Dzień z życia kupca: kiedy prognoza ceny nie wystarcza
Od „kupmy więcej, zanim zdrożeje” do opłacalnej decyzji
W poprzednim tekście z tej serii “Dzień z życia kupca: kiedy „stała cena” przegrywa z faktami” pisaliśmy o tym, że w nowoczesnych zakupach sama cena coraz częściej przestaje być wystarczającym punktem odniesienia. Kamil i Anna nie pytali już tylko: „czy dostawca daje dobrą cenę?”, ale schodzili poziom niżej - do kosztu zasadnego, driverów kosztowych i faktów, które pozwalają obronić marżę.
Dzisiaj idziemy krok dalej.
Załóżmy, że kupiec ma już dane. Widzi koszt zasadny, widzi wykres, widzi prognozę. Na ekranie nie ma już chaosu, tylko czytelny trend. I ten trend mówi jedno: w kolejnych miesiącach będzie drożej. W takiej sytuacji w organizacji bardzo szybko pojawia się pozornie prosta myśl:
„To może kupmy więcej teraz, zanim cena pójdzie w górę?”
Brzmi rozsądnie. Czasem nawet bardzo rozsądnie. Skoro dziś można kupić taniej, a za kilka miesięcy będzie drożej, to wcześniejsze zatowarowanie wygląda jak oczywista oszczędność. Tylko że w zakupach „taniej” nie zawsze znaczy „bardziej opłacalnie”.
Bo wcześniejszy zakup większej partii oznacza coś więcej niż tylko lepszą cenę jednostkową. Oznacza wcześniejsze zaangażowanie gotówki, większy zapas, koszt finansowania i i koszt magazynowania. Czasem ubezpieczenie, ryzyko utraty wartości, ryzyko zmiany specyfikacji, ryzyko popytu, a nawet ryzyko tego, że prognoza jednak się nie zrealizuje.
Dlatego pytanie nie brzmi:
„Czy cena wzrośnie?”
Bardziej adekwatne pytanie to:
„Czy korzyść z zakupu wcześniej jest większa niż koszt kapitału i koszt utrzymania zapasu?”
I właśnie tu na scenę wchodzi WACC.
Czym właściwie jest WACC - po ludzku.
WACC, czyli Weighted Average Cost of Capital, to średni ważony koszt kapitału. W finansach definicja może brzmieć dość technicznie, ale dla kupca najważniejsze jest jedno: WACC pokazuje, ile kosztuje firmę użycie pieniędzy.
I nie chodzi tylko o sytuację, w której firma tych pieniędzy nie ma.
W praktyce są dwa bardzo proste scenariusze.
pierwszy: firma nie ma wolnej gotówki i wcześniejszy zakup trzeba sfinansować. Może to oznaczać kredyt, wykorzystanie limitu w rachunku, finansowanie obrotowe albo inną formę kapitału zewnętrznego. Wtedy koszt kapitału jest dość intuicyjny: jeżeli musimy pożyczyć pieniądze, żeby kupić więcej wcześniej, to ta pożyczka kosztuje. I ten koszt trzeba uwzględnić w decyzji zakupowej.
drugi: firma ma gotówkę. Na pierwszy rzut oka mogłoby się wydawać, że skoro pieniądze są na koncie, to wcześniejszy zakup nic nie kosztuje. Ale to nieprawda. Gotówka też ma alternatywny koszt. Jeżeli środki mogłyby zostać ulokowane na lokacie, wykorzystane do spłaty finansowania, przeznaczone na inwestycję albo po prostu poprawiać bezpieczeństwo płynnościowe firmy, to ich zamrożenie w zapasie również ma cenę.
W takim scenariuszu WACC można rozumieć jako odpowiedź na pytanie:
„Ile firma traci, angażując kapitał w zapas zamiast wykorzystać go w inny sposób?”
Dla finansów to oczywiste. Dla zakupów - czasem mniej. A szkoda, bo właśnie w takich decyzjach funkcja zakupowa może bardzo mocno pokazać swoją dojrzałość. Nie chodzi tylko o to, żeby znaleźć niższą cenę. Chodzi o to, żeby policzyć, czy niższa cena naprawdę daje firmie lepszy wynik.
Prognoza nie jest decyzją. Prognoza jest początkiem decyzji
Kamil i Anna pracują w różnych firmach, na różnych kategoriach i z zupełnie innymi dostawcami. Ale tego dnia mają podobny problem.
Oboje śledzą prognozy kosztów zasadnych swoich kategorii, wskazujące na wzrosty w kolejnych miesiącach.
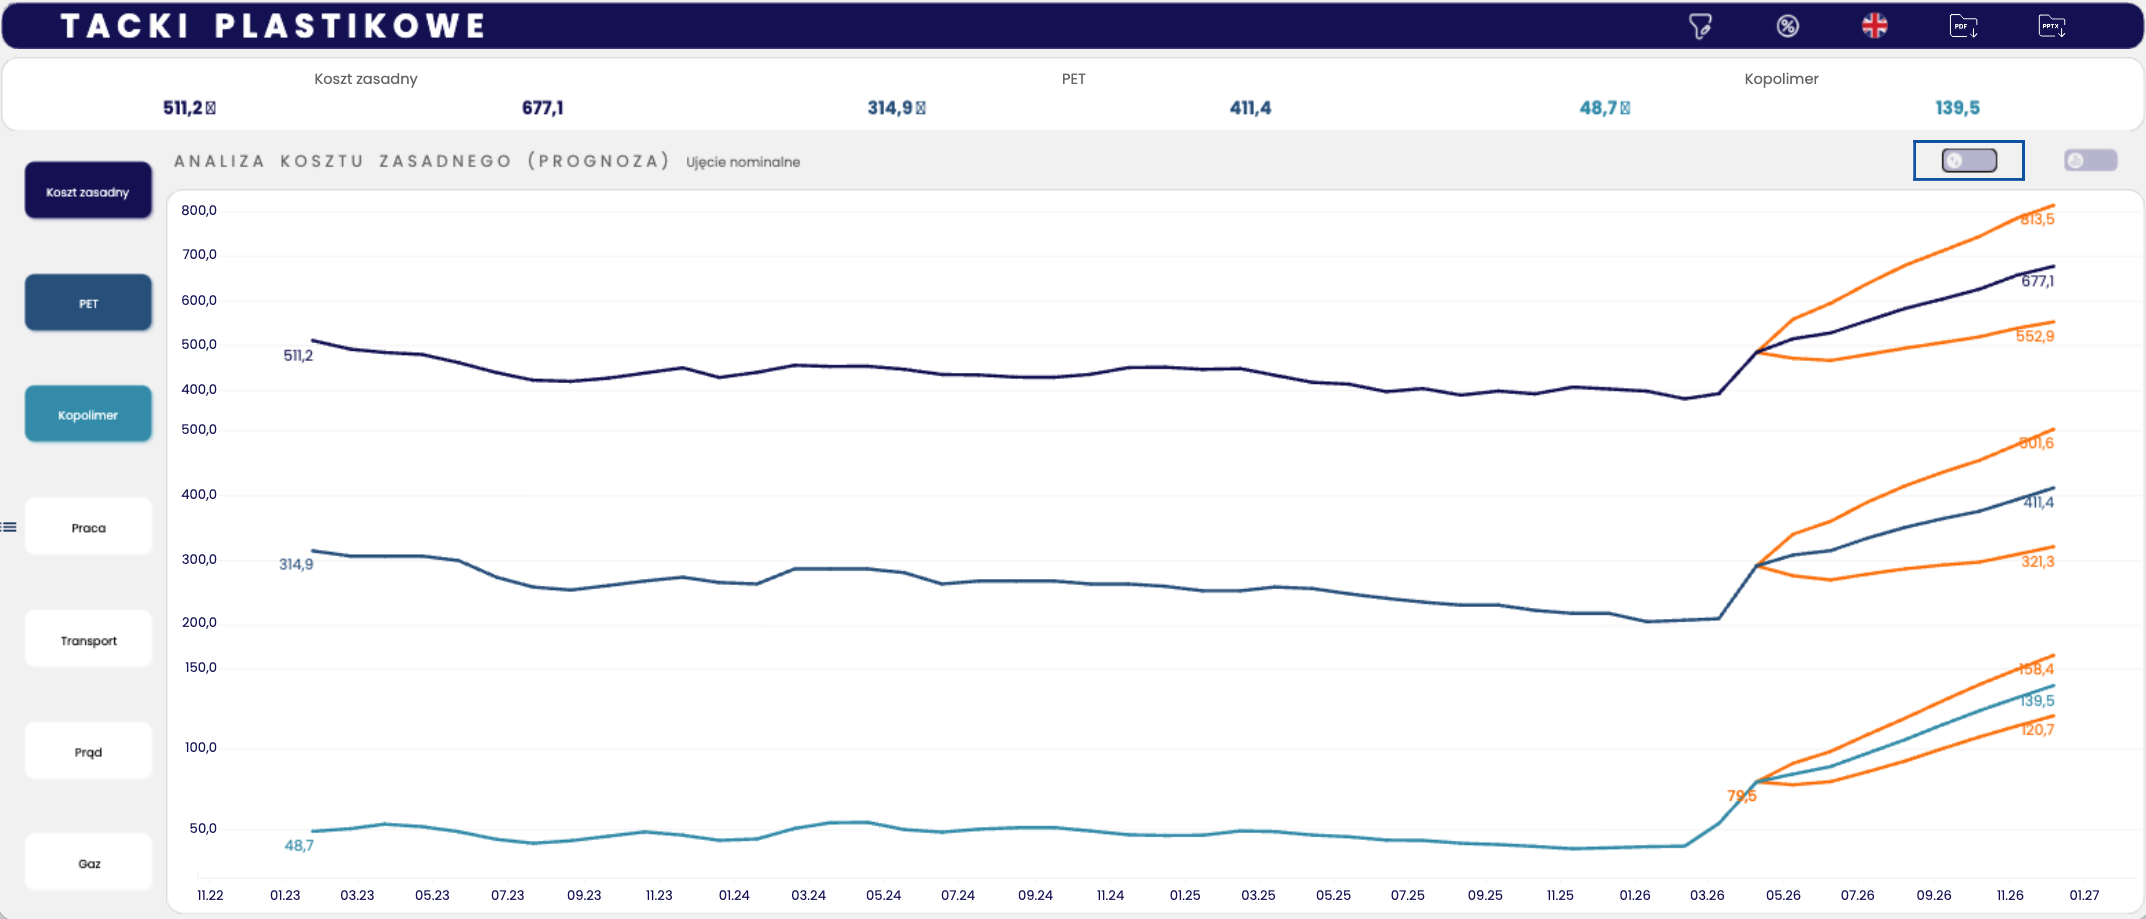
Kamil odpowiada za tacki plastikowe. Kategoria z pozoru prosta, ale w praktyce bardzo wrażliwa na ceny tworzyw, energii i kosztów przetwórstwa. Na wykresie dla tacek plastikowych widać wyraźnie, że prognozowany koszt zasadny rośnie. Dzisiejszy poziom ceny to około 484,5, a środkowy scenariusz prognozy pokazuje wzrost do 677,1.
Od „kupmy więcej, zanim zdrożeje” do opłacalnej decyzji
W poprzednim tekście z tej serii “Dzień z życia kupca: kiedy „stała cena” przegrywa z faktami” pisaliśmy o tym, że w nowoczesnych zakupach sama cena coraz częściej przestaje być wystarczającym punktem odniesienia. Kamil i Anna nie pytali już tylko: „czy dostawca daje dobrą cenę?”, ale schodzili poziom niżej - do kosztu zasadnego, driverów kosztowych i faktów, które pozwalają obronić marżę.
Dzisiaj idziemy krok dalej.
Załóżmy, że kupiec ma już dane. Widzi koszt zasadny, widzi wykres, widzi prognozę. Na ekranie nie ma już chaosu, tylko czytelny trend. I ten trend mówi jedno: w kolejnych miesiącach będzie drożej. W takiej sytuacji w organizacji bardzo szybko pojawia się pozornie prosta myśl:
„To może kupmy więcej teraz, zanim cena pójdzie w górę?”
Brzmi rozsądnie. Czasem nawet bardzo rozsądnie. Skoro dziś można kupić taniej, a za kilka miesięcy będzie drożej, to wcześniejsze zatowarowanie wygląda jak oczywista oszczędność. Tylko że w zakupach „taniej” nie zawsze znaczy „bardziej opłacalnie”.
Bo wcześniejszy zakup większej partii oznacza coś więcej niż tylko lepszą cenę jednostkową. Oznacza wcześniejsze zaangażowanie gotówki, większy zapas, koszt finansowania i i koszt magazynowania. Czasem ubezpieczenie, ryzyko utraty wartości, ryzyko zmiany specyfikacji, ryzyko popytu, a nawet ryzyko tego, że prognoza jednak się nie zrealizuje.
Dlatego pytanie nie brzmi:
„Czy cena wzrośnie?”
Bardziej adekwatne pytanie to:
„Czy korzyść z zakupu wcześniej jest większa niż koszt kapitału i koszt utrzymania zapasu?”
I właśnie tu na scenę wchodzi WACC.
Czym właściwie jest WACC - po ludzku.
WACC, czyli Weighted Average Cost of Capital, to średni ważony koszt kapitału. W finansach definicja może brzmieć dość technicznie, ale dla kupca najważniejsze jest jedno: WACC pokazuje, ile kosztuje firmę użycie pieniędzy.
I nie chodzi tylko o sytuację, w której firma tych pieniędzy nie ma.
W praktyce są dwa bardzo proste scenariusze.
pierwszy: firma nie ma wolnej gotówki i wcześniejszy zakup trzeba sfinansować. Może to oznaczać kredyt, wykorzystanie limitu w rachunku, finansowanie obrotowe albo inną formę kapitału zewnętrznego. Wtedy koszt kapitału jest dość intuicyjny: jeżeli musimy pożyczyć pieniądze, żeby kupić więcej wcześniej, to ta pożyczka kosztuje. I ten koszt trzeba uwzględnić w decyzji zakupowej.
drugi: firma ma gotówkę. Na pierwszy rzut oka mogłoby się wydawać, że skoro pieniądze są na koncie, to wcześniejszy zakup nic nie kosztuje. Ale to nieprawda. Gotówka też ma alternatywny koszt. Jeżeli środki mogłyby zostać ulokowane na lokacie, wykorzystane do spłaty finansowania, przeznaczone na inwestycję albo po prostu poprawiać bezpieczeństwo płynnościowe firmy, to ich zamrożenie w zapasie również ma cenę.
W takim scenariuszu WACC można rozumieć jako odpowiedź na pytanie:
„Ile firma traci, angażując kapitał w zapas zamiast wykorzystać go w inny sposób?”
Dla finansów to oczywiste. Dla zakupów - czasem mniej. A szkoda, bo właśnie w takich decyzjach funkcja zakupowa może bardzo mocno pokazać swoją dojrzałość. Nie chodzi tylko o to, żeby znaleźć niższą cenę. Chodzi o to, żeby policzyć, czy niższa cena naprawdę daje firmie lepszy wynik.
Prognoza nie jest decyzją. Prognoza jest początkiem decyzji
Kamil i Anna pracują w różnych firmach, na różnych kategoriach i z zupełnie innymi dostawcami. Ale tego dnia mają podobny problem.
Oboje śledzą prognozy kosztów zasadnych swoich kategorii, wskazujące na wzrosty w kolejnych miesiącach.
Kamil odpowiada za tacki plastikowe. Kategoria z pozoru prosta, ale w praktyce bardzo wrażliwa na ceny tworzyw, energii i kosztów przetwórstwa. Na wykresie dla tacek plastikowych widać wyraźnie, że prognozowany koszt zasadny rośnie. Dzisiejszy poziom ceny to około 484,5, a środkowy scenariusz prognozy pokazuje wzrost do 677,1.
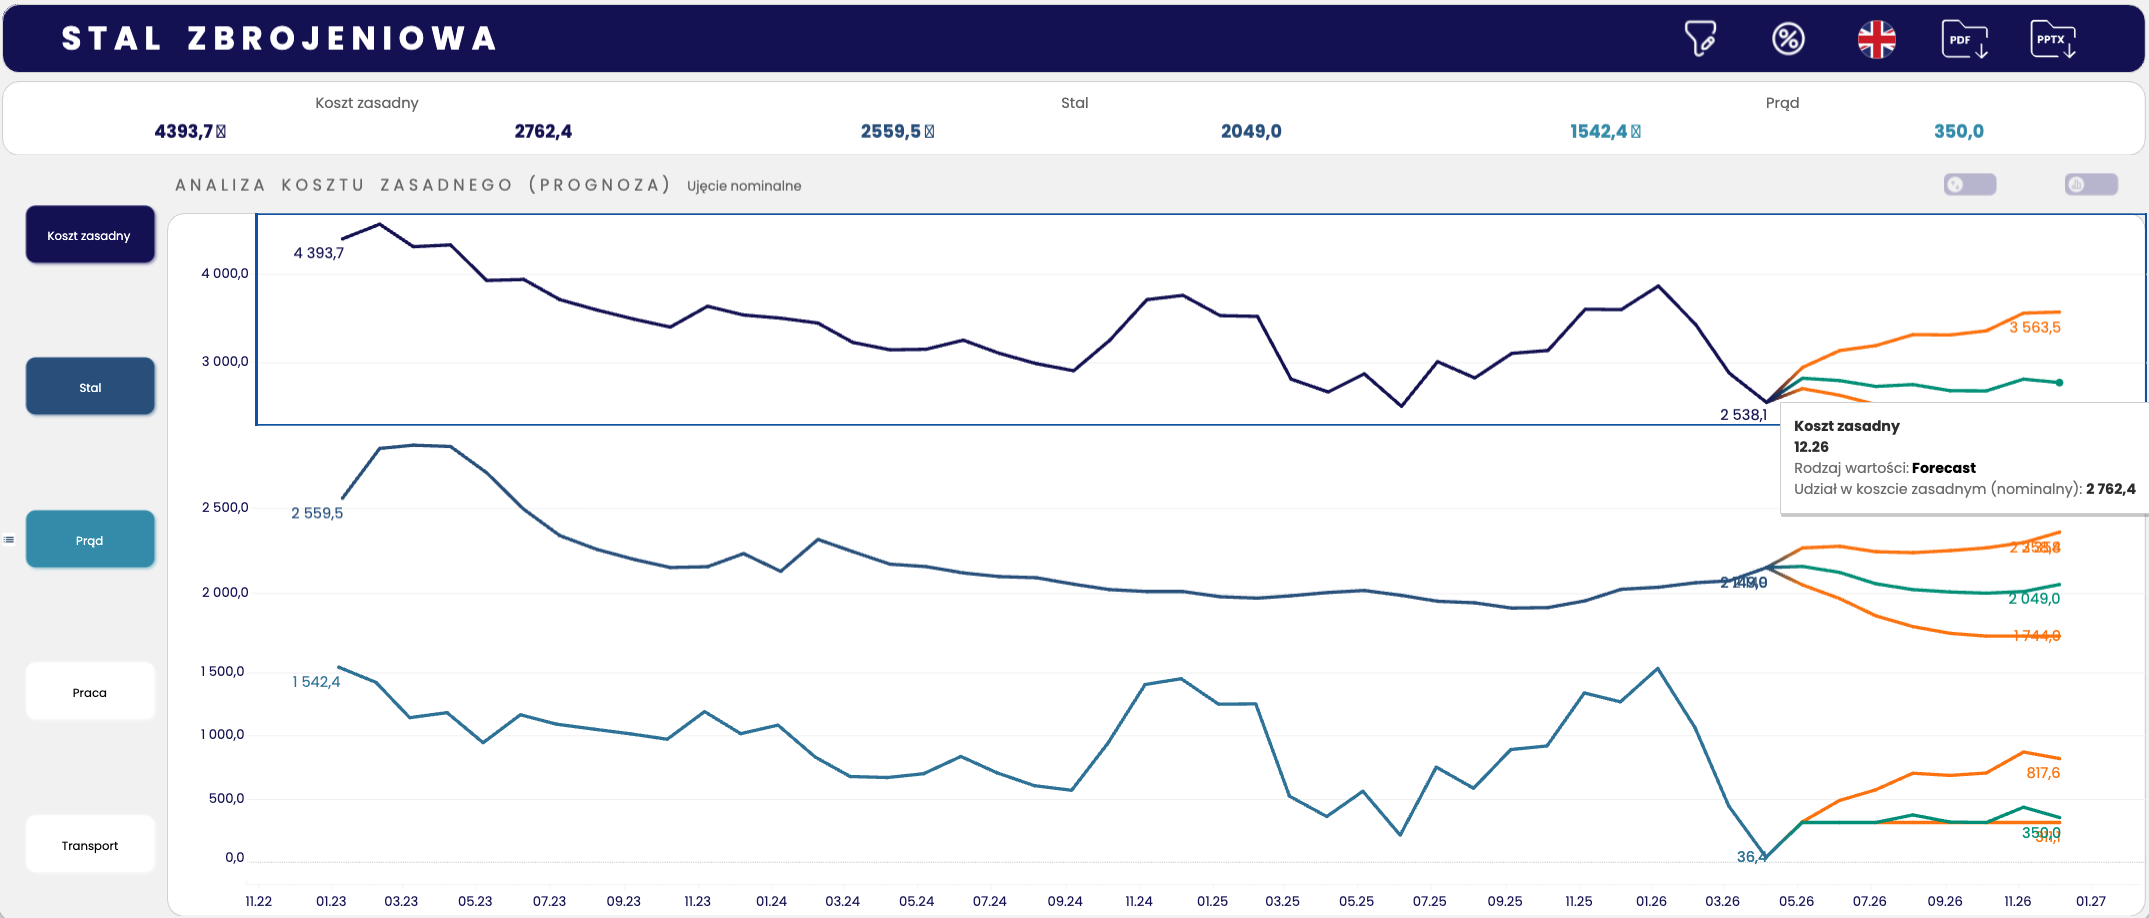
Anna patrzy na stal zbrojeniową. Tu również prognoza pokazuje wzrost. Dzisiejszy poziom kosztu zasadnego to 2 538,1, a prognoza na grudzień 2026 roku wskazuje 2 762,4.
W obu przypadkach kierunek jest ten sam: taniej już było.
Ale decyzja wcale nie musi być taka sama - i to jest najważniejszy moment w całej historii. Prognoza ceny mówi, co może się wydarzyć na rynku, natomiast Kalkulacja WACC mówi, czy opłaca się zareagować na tę prognozę własnymi pieniędzmi.
Kamil i tacki plastikowe: kiedy wcześniejszy zakup ma sens
Kamil zaczyna od wykresu. Patrzy na kategorię tacek plastikowych i widzi coś, co trudno zignorować.
dzisiejszy poziom ceny: 484,5.
prognoza w scenariuszu bazowym: 677,1.
różnica: 192,6 na jednostce.
To jest wzrost, który przy większym wolumenie zaczyna mieć realny wpływ na wynik. Kamil wie też, że produkcja będzie potrzebowała tego komponentu. To nie jest zakup spekulacyjny w stylu „może kiedyś się przyda”. Tacki plastikowe schodzą regularnie, zapotrzebowanie jest przewidywalne, a kategoria jest krytyczna dla ciągłości pakowania.
To ważne, bo wcześniejsze zatowarowanie ma sens tylko wtedy, gdy kupujemy coś, co rzeczywiście zużyjemy.
Kamil zakłada więc roboczy scenariusz:
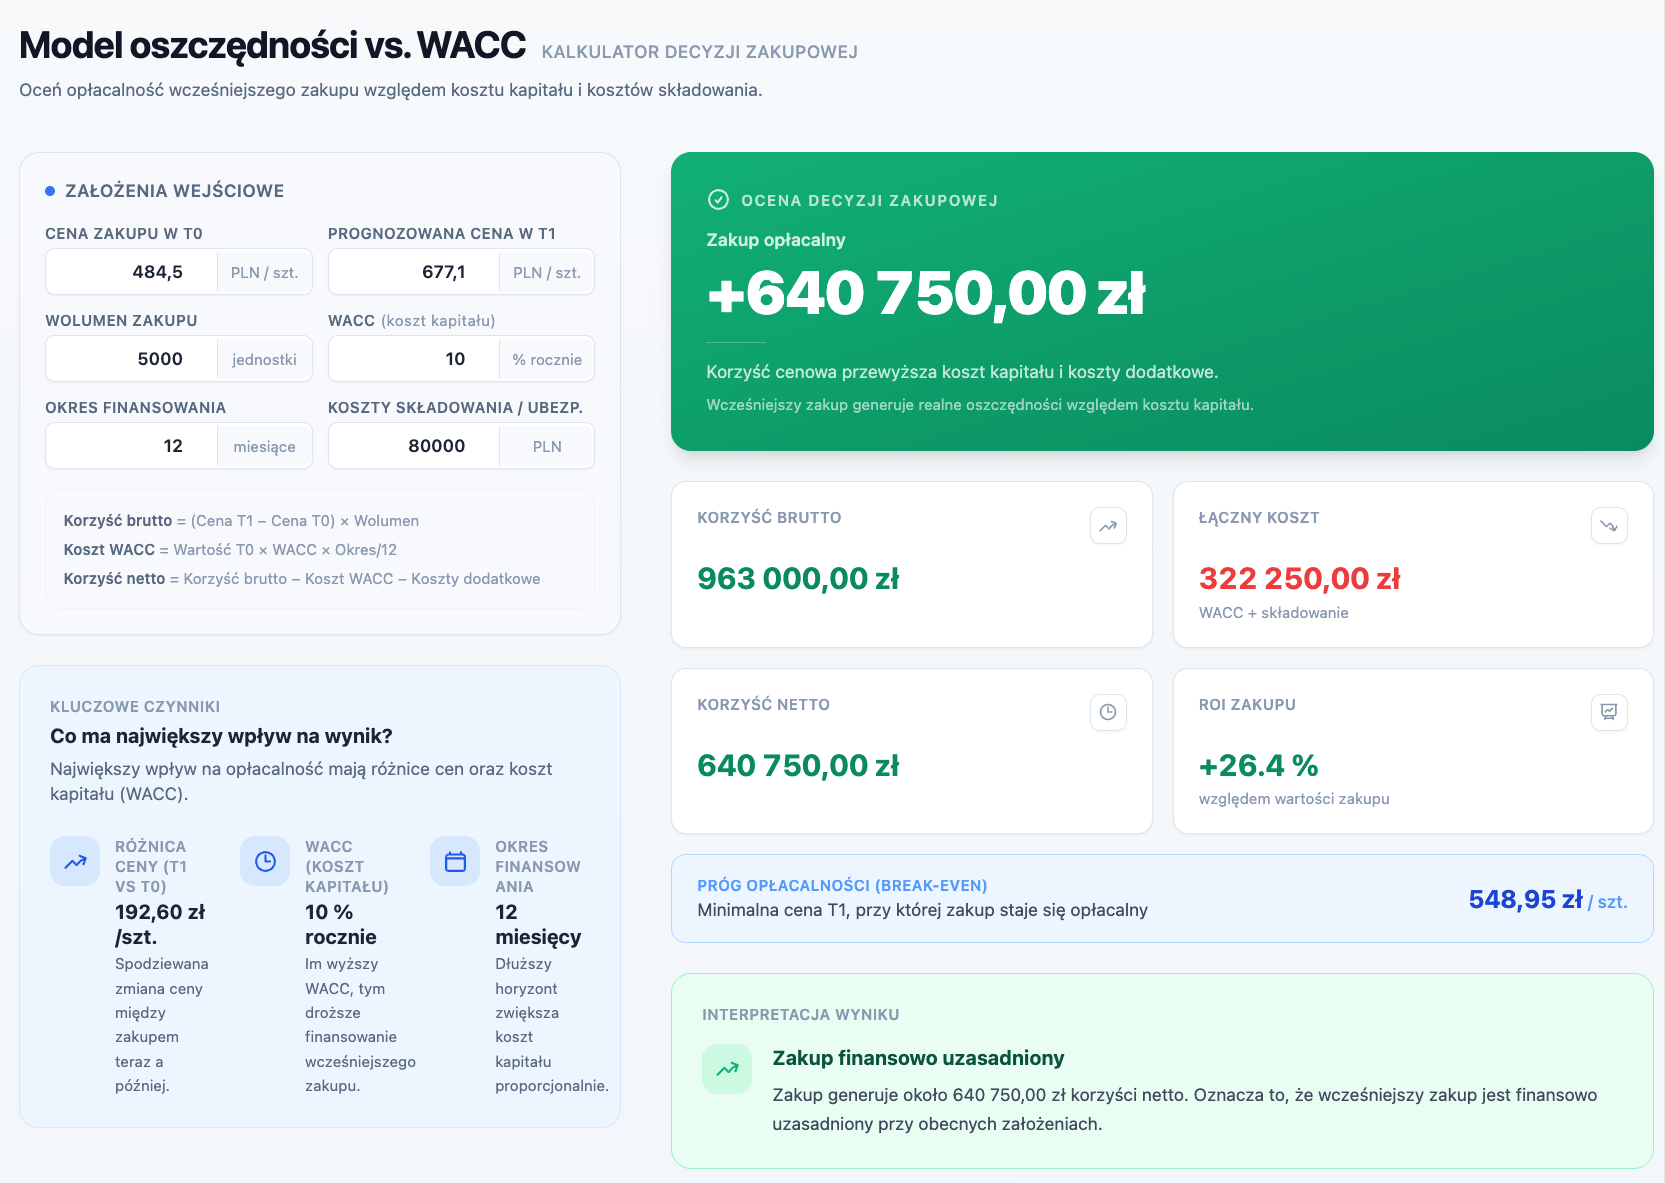
cena zakupu dziś T0: 484,5 PLN za jednostkę.
prognozowana cena w T1: 677,1 PLN za jednostkę.
różnica ceny: 192,6 PLN.
wolumen wcześniejszego zakupu: 5 000 jednostek.
wartość zakupu dziś: 2 422 500 PLN.
WACC firmy: 10% rocznie.
okres wcześniejszego finansowania: 12 miesięcy.
dodatkowy koszt magazynowania, obsługi i ubezpieczenia: 80 000 PLN.
Teraz najważniejsze: Kamil nie kończy analizy na różnicy ceny. Nie mówi:
„zarobimy 192,6 na sztuce, bierzemy”.
Najpierw liczy korzyść brutto.
korzyść brutto = różnica ceny × wolumen
192,6 × 5 000 = 963 000 PLN
Na tym etapie wygląda to bardzo dobrze. Jeśli prognoza się sprawdzi, firma uniknie zakupu tego samego wolumenu po znacznie wyższej cenie. Prawie milion złotych korzyści cenowej brzmi jak decyzja, którą łatwo sprzedać wewnętrznie.
Ale potem przychodzi pytanie finansowe:
„Ile kosztuje nas wcześniejsze zaangażowanie ponad 2,4 mln PLN?”
koszt kapitału = wartość zakupu × WACC × okres / 12
2 422 500 × 10% × 12/12 = 242 250 PLN
Do tego Kamil dodaje koszt magazynowania i obsługi zapasu:
80 000 PLN.
Łączny koszt decyzji:
242 250 + 80 000 = 322 250 PLN
I dopiero teraz można policzyć efekt netto:
korzyść netto = korzyść brutto – łączny koszt decyzji
963 000 – 322 250 = 640 750 PLN
To jest moment, w którym wcześniejszy zakup przestaje być intuicją, a staje się decyzją - ponieważ nie „kupujemy więcej, bo będzie drożej”, tylko „kupujemy wcześniej, ponieważ prognozowana korzyść cenowa wynosi 963 000 PLN, a koszt kapitału i utrzymania zapasu wynosi 322 250 PLN. Efekt netto to 640 750 PLN.”
Dlaczego ten scenariusz ma sens?
W przypadku Kamila wcześniejszy jest efektywny, bo spełnione są trzy warunki:
po pierwsze, różnica między ceną dziś a prognozowaną ceną jest duża. Wzrost z 484,5 do 677,1 oznacza zmianę na tyle istotną, że potencjalna korzyść cenowa może udźwignąć koszt kapitału;
po drugie, wolumen jest wystarczająco duży. Przy małych wolumenach nawet duża różnica procentowa często nie robi istotnego efektu finansowego. Tu wolumen 5 000 jednostek powoduje, że różnica ceny zamienia się w konkretną wartość;
po trzecie, zapotrzebowanie jest realne. To nie jest zakup „na wszelki wypadek”, tylko przyspieszenie zakupu komponentu, który firma i tak będzie zużywać.
Kamil może więc sformułować rekomendację w bardzo prosty sposób:
„Przy obecnej prognozie wzrostu kosztu zasadnego dla tacek plastikowych wcześniejszy zakup większej partii jest finansowo uzasadniony. Korzyść wynikająca z uniknięcia wyższej ceny w kolejnych miesiącach znacząco przewyższa koszt kapitału i koszt utrzymania zapasu. Rekomenduję zakontraktowanie dodatkowego wolumenu teraz, pod warunkiem potwierdzenia dostępności magazynowej i rzeczywistego planu zużycia.”
Anna i stal zbrojeniowa: kiedy wzrost ceny nie wystarcza
Anna z kolei patrzy na swój wykres i widzi podobny kierunek. Stal zbrojeniowa ma rosnąć:
dzisiejszy poziom ceny: 2 538,1.
prognoza na grudzień 2026: 2 762,4.
różnica: 224,3 na tonie.
Na pierwszy rzut oka to też wygląda jak argument za wcześniejszym zakupem. Szczególnie w branży budowlanej, gdzie stal jest kategorią strategiczną, a wzrost cen potrafi bardzo szybko wejść w rentowność kontraktów.
Ale Anna jest ostrożniejsza, bo wie, że stal to nie tacki plastikowe. Inna wartość jednostkowa, inne koszty składowania, inne ryzyka operacyjne, inna logistyka. Wcześniejsze kupienie większej partii stali może wyglądać dobrze na poziomie ceny, ale trudniej na poziomie cash flow i magazynu.
Anna zakłada więc scenariusz:
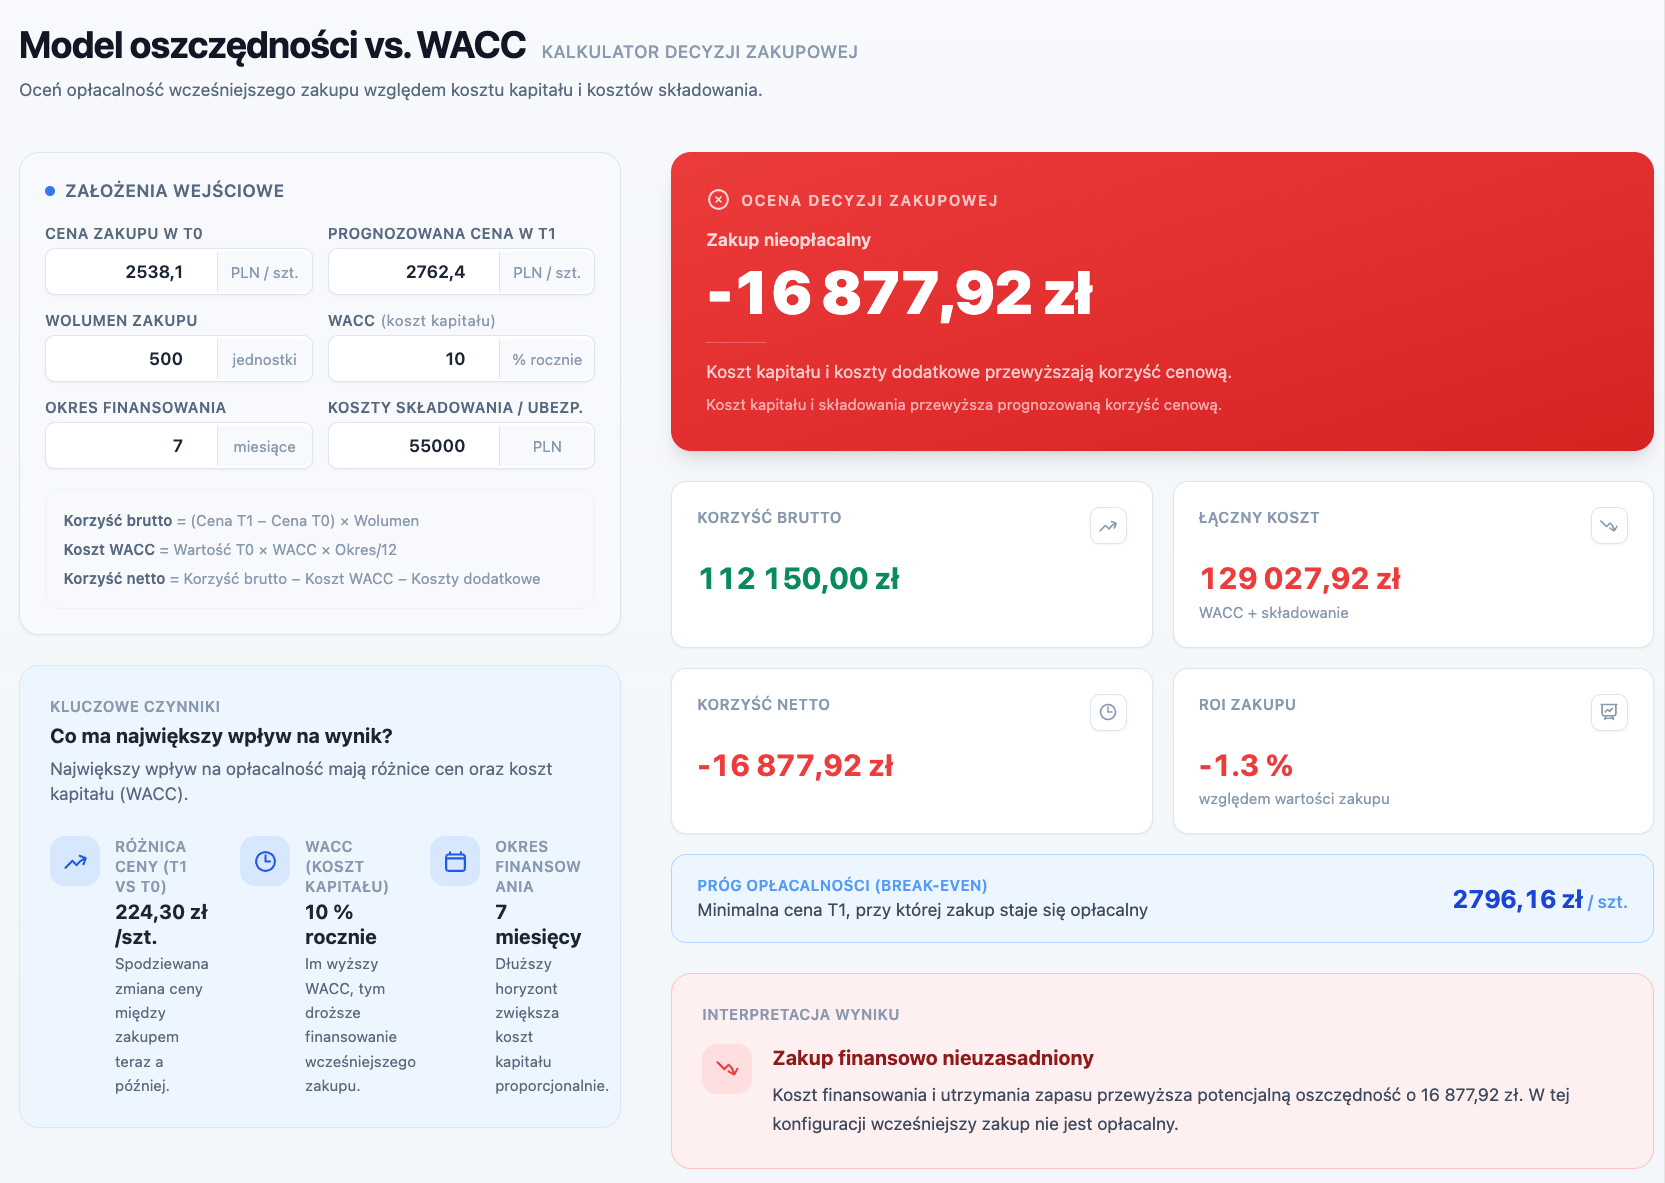
cena zakupu dziś T0: 2 538,1 PLN za tonę.
prognozowana cena w T1: 2 762,4 PLN za tonę.
różnica ceny: 224,3 PLN za tonę.
wolumen wcześniejszego zakupu: 500 ton.
wartość zakupu dziś: 1 269 050 PLN.
WACC firmy: 10% rocznie.
okres wcześniejszego finansowania: 7 miesięcy.
dodatkowe koszty magazynowania, ubezpieczenia, logistyki i obsługi: 55 000 PLN.
Następnie liczy korzyść brutto.
korzyść brutto = różnica ceny × wolumen
224,3 × 500 = 112 150 PLN
To nadal jest konkretna kwota. Ponad 112 tys. PLN potencjalnej korzyści cenowej nie można zignorować. Ale potem wchodzi koszt kapitału.
koszt kapitału = wartość zakupu × WACC × okres / 12
1 269 050 × 10% × 7/12 = 74 028 PLN
Do tego dochodzą koszty dodatkowe:
55 000 PLN.
Łączny koszt decyzji:
74 028 + 55 000 = 129 028 PLN
Efekt netto:
112 150 – 129 028 = -16 878 PLN
I tu zaczyna się najciekawsza część - bo prognoza mówi: będzie drożej, ale kalkulacja mówi: mimo to nie opłaca się kupować wcześniej.
Anna nie odrzuca prognozy i nie twierdzi, że dane są nieprzydatne. Przeciwnie - właśnie dzięki nim może podjąć lepszą decyzję. Gdyby patrzyła tylko na wykres, mogłaby powiedzieć:
„Cena stali rośnie, kupmy więcej teraz.”
Gdy patrzy na pełną kalkulację, mówi coś innego:
„Cena stali prawdopodobnie wzrośnie, ale przy tym wolumenie, okresie finansowania i kosztach utrzymania zapasu wcześniejszy zakup nie jest uzasadniony finansowo. Korzyść cenowa nie pokrywa kosztu kapitału i kosztów dodatkowych.”
Dzięki tej wiedzy Anna może zarekomendować jedną z alternatyw:
nie kupować całego wolumenu wcześniej
zamiast tego rozważyć częściowe zabezpieczenie wolumenu
negocjować z dostawcą formułę cenową lub indeksację
uzgodnić opcję zakupu po określonym poziomie ceny
monitorować rynek i ustawić próg decyzyjny, przy którym wcześniejszy zakup zacznie mieć sens
Bo to, że pełne zatowarowanie jest nieopłacalne, nie oznacza, że nie ma żadnego ruchu do wykonania.
Dwa wykresy, dwa wzrosty, dwie różne decyzje
To jest sedno całej historii: Kamil i Anna widzą wzrost cen. Kamil kupuje wcześniej. Anna nie kupuje wcześniej.
W przypadku Kamila różnica ceny jest tak duża, że nawet po doliczeniu WACC i kosztów magazynowania wcześniejszy zakup generuje znaczącą korzyść netto.
W przypadku Anny różnica ceny jest realna, ale zbyt mała, żeby pokryć koszt wcześniejszego zaangażowania kapitału i utrzymania zapasu.
To pokazuje coś bardzo ważnego: prognozy nie służą do automatyzowania decyzji. Prognozy służą do zadawania lepszych pytań. Nie: „czy będzie drożej?”
Tylko:
„Jak dużo drożej?”
„Na jakim wolumenie?”
„Na jak długo zamrażamy kapitał?”
„Ile kosztuje nas zapas?”
„Jaki jest próg opłacalności?”
Próg opłacalności, czyli moment, w którym decyzja zaczyna mieć sens.
Jednym z najciekawszych elementów kalkulacji jest próg opłacalności. To minimalna cena w przyszłości, przy której wcześniejszy zakup zaczyna się opłacać.
W przypadku Kamila próg jest relatywnie łatwy do przekroczenia, bo prognozowany wzrost jest bardzo duży.
Policzmy to prosto.
wartość zakupu dziś: 2 422 500 PLN.
koszt kapitału: 242 250 PLN.
koszty dodatkowe: 80 000 PLN.
łączny koszt decyzji: 322 250 PLN.
wolumen: 5 000 jednostek.
minimalna różnica ceny potrzebna do opłacalności: 322 250 / 5 000 = 64,45 PLN na jednostce.
cena dziś: 484,5.
próg opłacalności: 484,5 + 64,45 = 548,95 PLN.
To oznacza, że jeżeli przyszła cena przekroczy około 548,95 PLN, wcześniejszy zakup zaczyna mieć sens. Prognoza pokazuje 677,1 PLN, czyli znacznie powyżej progu. Dlatego decyzja Kamila jest komfortowa.
U Anny sytuacja wygląda inaczej.
wartość zakupu dziś: 1 269 050 PLN.
koszt kapitału: 74 028 PLN.
koszty dodatkowe: 55 000 PLN.
łączny koszt decyzji: 129 028 PLN.
wolumen: 500 ton.
minimalna różnica ceny potrzebna do opłacalności: 129 028 / 500 = 258,06 PLN na tonie.
cena dziś: 2 538,1 PLN.
próg opłacalności: 2 538,1 + 258,06 = 2 796,16 PLN za tonę.
Prognoza pokazuje 2 762,4 PLN, czyli poniżej progu opłacalności.
I właśnie dlatego wcześniejszy zakup stali w tym scenariuszu nie ma sensu finansowego.
To jest bardzo praktyczny moment dla kupca. Bo próg opłacalności pozwala zamienić ogólną rozmowę o trendzie w konkretną zasadę decyzyjną.
Anna może powiedzieć:
„Przy obecnych kosztach finansowania i magazynowania wcześniejszy zakup zaczyna mieć sens dopiero wtedy, gdy oczekiwana cena przekracza około 2 796 PLN za tonę. Obecna prognoza jest niżej, więc rekomenduję nie zatowarowywać się pełnym wolumenem.”
W rozmowach o wcześniejszym zakupie firmy często wpadają w jedną z dwóch pułapek.
Pierwsza pułapka to myślenie wyłącznie ceną.
„Dziś jest taniej, za kilka miesięcy będzie drożej, więc kupujemy.”
To podejście bywa skuteczne tylko wtedy, gdy wzrost ceny jest naprawdę wyraźny, a koszty dodatkowe relatywnie niskie. W innych sytuacjach może prowadzić do zamrożenia gotówki w zapasie, który nie daje realnej korzyści.
Druga pułapka to przesadna ostrożność.
„Nie kupujemy wcześniej, bo nie chcemy zwiększać zapasu.”
To też nie zawsze jest dobre podejście. Są sytuacje, w których koszt kapitału i magazynowania jest niewielki wobec skali spodziewanej podwyżki. Wtedy brak decyzji może być równie kosztowny jak zła decyzja.
Co może zrobić kupiec, gdy scenariusz jest opłacalny
W scenariuszu Kamila decyzja jest pozytywna. Ale sama kalkulacja to dopiero początek.
Jeżeli wcześniejszy zakup jest opłacalny, kupiec nadal powinien zadać kilka praktycznych pytań:
czy mamy pewność co do zużycia wolumenu?
czy produkt nie straci wartości lub przydatności?
czy magazyn ma pojemność?
czy dostawca jest w stanie dostarczyć większą partię bez pogorszenia warunków?
czy możemy uzyskać dodatkowy rabat za większy wolumen?
czy warto zabezpieczyć cenę kontraktowo, zamiast fizycznie kupować cały zapas?
czy istnieje ryzyko, że prognoza się nie zrealizuje?
To ostatnie pytanie jest szczególnie ważne. Prognoza nie jest obietnicą rynku. Jest najlepszym dostępnym scenariuszem opartym na danych. Dlatego im większa decyzja, tym bardziej warto myśleć nie tylko w kategoriach „kupuję / nie kupuję”, ale też w kategoriach wariantów.
Kamil może więc rozważyć kilka ruchów:
zakup pełnego wolumenu wcześniej,
zakup części wolumenu wcześniej,
kontrakt z gwarancją ceny,
opcję dokupu po ustalonym poziomie,
indeksację opartą o główne drivery kosztowe,
podział wolumenu między dostawców.
Najlepsza decyzja nie zawsze oznacza maksymalne zatowarowanie. Czasem oznacza częściowe zabezpieczenie ryzyka.
Co może zrobić kupiec, gdy scenariusz jest nieopłacalny
W scenariuszu Anny wcześniejszy zakup pełnego wolumenu się nie opłaca. Ale to nie oznacza, że Anna zostaje bez narzędzi. Wręcz przeciwnie - dzięki kalkulacji wie, czego nie robić. Dzięki danym może powiedzieć finansom i biznesowi:
„Nie rekomenduję pełnego zatowarowania, bo przy obecnych założeniach korzyść cenowa nie pokrywa kosztu kapitału i kosztów dodatkowych.”
Ale może też zaproponować alternatywę:
„Rekomenduję monitorowanie ceny i uruchomienie decyzji zakupowej dopiero po przekroczeniu progu 2 796 PLN za tonę w scenariuszu bazowym lub po potwierdzeniu wyższego ryzyka wzrostu.”
Może również negocjować z dostawcą inne warunki niż natychmiastowy zakup:
rezerwację mocy produkcyjnych,
widełki cenowe,
opcję zakupu,
dłuższy termin ważności oferty,
częściową indeksację,
podział dostaw na transze,
mechanizm rewizji ceny przy przekroczeniu określonego indeksu.
Podsumowanie
Wcześniejsze zatowarowanie może być jedną z najmocniejszych dźwigni zakupowych w sytuacji prognozowanych wzrostów cen. Może pozwolić kupić „na dołku”, zabezpieczyć marżę i uniknąć kosztu wyższych cen w kolejnych miesiącach. Ale to nie jest decyzja, którą warto podejmować na podstawie samego wykresu.
W przypadku Kamila, przy tackach plastikowych, duża różnica między ceną dzisiejszą a prognozowaną sprawia, że wcześniejszy zakup jest opłacalny. Korzyść cenowa wyraźnie przewyższa koszt kapitału i koszty dodatkowe.
W przypadku Anny, przy stali zbrojeniowej, prognozowany wzrost ceny jest realny, ale niewystarczający. Po uwzględnieniu WACC i kosztów magazynowania wcześniejszy zakup pełnego wolumenu okazuje się nieopłacalny.
Jeżeli w Twojej kategorii prognozy pokazują wzrost cen i zastanawiasz się, czy warto kupić wcześniej większy wolumen, nie zaczynaj od intuicji.
Zacznij od prostego rachunku:
korzyść cenowa,
koszt kapitału,
koszt magazynowania,
próg opłacalności,
efekt netto.
Dopiero wtedy decyzja „kupujemy teraz” albo „czekamy” staje się decyzją biznesową, a nie zakładem o przyszłość rynku.
Tomasz Uściński
Senior Client Partner | Procurement Technology
PROFITIA
Intelligence Brief
Więcej analiz, mniej szumu.
Otrzymuj spostrzeżenia dotyczące zakupów, negocjacji i rynków dostawców. Bez spamu.